

 Poiché ci troviamo di nuovo nel bel mezzo di una crisi energetica – la seconda in pochi anni – che finirà di erodere il nostro potere d’acquisto, diventa interessante provare a chiedersi quali alla fine saranno i soggetti più colpiti da quest’ennesima crisi anche se in fondo lo sappiamo già.
Tanto più che di recente il governo ha ricordato di aver speso oltre 60 miliardi per proteggere le famiglie dal caro energia in questi anni di rincari, sottolineando che non sono neanche sufficienti. Il che dovrebbe farci interrogare sulla qualità di questi sussidi. Perché se anche la qualità fosse carente avremmo raggiunto l’invidiabile obiettivo di aver speso una montagna di soldi ottenendo risultati assai poco in linea con le aspettative.
Tutto ciò rende molto utile un capitolo dell’ultimo World Economic Outlook del Fmi (“Navigating a shock-prone world: lessons from cost-of-living crises”) dedicato proprio alle crisi del costo della vita: cosa sono, quanto spesso si ripetono, chi colpiscono e, soprattutto, quali rimedi funzionano e quali no. Fra questi ultimi, sembrerà strano, ci sono anche gli sconti alla pompa.
Una premessa. Le stime si basano in parte su modelli e in parte su campioni limitati, per esempio diciotto paesi europei per gli effetti sul benessere delle famiglie. Vanno lette come ordini di grandezza.
Cominciamo dalla definizione, perché “costo della vita” è un’espressione di uso comune, ma che può avere diversi significati. Per il Fondo, ad esempio, una “crisi del costo della vita” è un episodio in cui i prezzi dei beni di prima necessità – cibo, trasporti e spese per la casa, bollette comprese – salgono in modo brusco, più degli altri prezzi e più dei salari. In sostanza: la spesa che non si può rinviare corre più veloce dello stipendio.
Il punto è proprio questo. A differenza di una vacanza o di un’auto nuova, di pane, riscaldamento e trasporti non si può fare a meno. La domanda è rigida. E questi beni pesano molto nei bilanci familiari: circa la metà dei consumi per le famiglie ricche, il 70% per quelle povere, fino all’80% nei paesi a basso reddito. Facile capire chi paga il conto.
Detto ciò, vediamo un po’ di storia. Su 85 paesi osservati fra il 2005 e il 2025, ben 75 hanno attraversato almeno una crisi di questo tipo, e quasi la metà più di una. Gli episodi si concentrano attorno a tre momenti: la crisi alimentare del 2007-08, che precedette quella finanziaria; il 2010-11; e soprattutto il biennio 2022-23, dopo l’invasione dell’Ucraina. Il 2026, con il conflitto in Medio Oriente, si candida a essere il quarto. Nelle economie avanzate circa il 70% dei rincari si spiega con un fattore globale, cioè con i mercati internazionali delle materie prime: la crisi arriva da fuori.
Il secondo dato è la persistenza. I prezzi dei beni essenziali continuano a salire per circa un anno e mezzo dopo l’inizio della crisi e, dopo tre anni, restano in media del 7% più cari degli altri beni. Nello stesso periodo l’inflazione complessiva cumula un aumento di circa il 13%, mentre i salari reali restano del 3% sotto il livello che avrebbero avuto senza crisi. Anche le aspettative si spostano: dopo un anno quelle a breve sono più alte di 2,7 punti nelle economie avanzate e di 5,3 in quelle emergenti, e persino quelle a cinque anni non tornano più al punto di partenza.
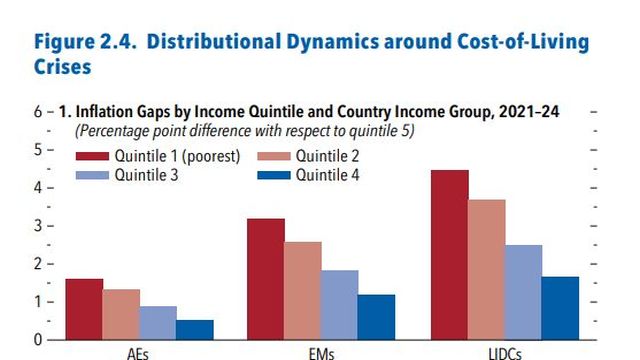
Poi ci sono gli effetti distributivi, che sono il cuore della faccenda. Poiché spendono di più per i beni essenziali, le famiglie povere sperimentano un’inflazione più alta. Fra il 2021 e il 2024, la differenza cumulata fra il quinto più povero e quello più ricco della popolazione è stata di 1,6 punti nelle economie avanzate, di 3,2 in quelle emergenti e di 4,5 nei paesi a basso reddito. Misurando la povertà estrema con l’inflazione dei poveri, invece che con quella media, nel 2024 si contano quasi 23 milioni di persone in più sotto la soglia. È il “caro vita” che le statistiche medie non vedono.
Veniamo ai rimedi. Dopo l’invasione dell’Ucraina quasi metà dei paesi ha varato almeno una misura nuova, e in grande maggioranza si è trattato di interventi sui prezzi: tagli dell’Iva e delle accise nelle economie avanzate, sussidi ai produttori e prezzi amministrati in quelle emergenti. Il Fondo nota che le misure adottate finora nel 2026 seguono lo stesso schema.
Per capire chi ne ha beneficiato, gli autori hanno analizzato diciotto paesi europei nel 2021-23. Senza aiuti, le famiglie avrebbero perso fra il 5 e il 6% del reddito di tre anni. Con gli aiuti, la perdita del quinto più povero è scesa sotto il 2%. Gli interventi hanno funzionato, quindi. Ma a che prezzo? Per ogni euro speso per calmierare elettricità, gas e benzina, alle famiglie più povere sono arrivati meno di 20 centesimi. Nel caso della benzina, al quinto più ricco ne sono andati circa 40. Lo “sconto” alla pompa, insomma, lo incassa soprattutto chi ha il serbatoio più grande, come si vede nel grafico in basso, dove la barra blu dei trasferimenti mirati va tutta al quinto più povero. 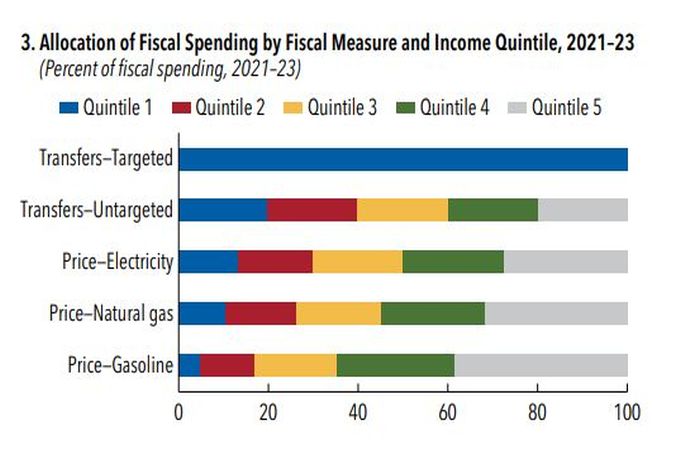
Il modello costruito dal Fondo, una rete di dodici settori produttivi in due aree del mondo, colpita da uno shock energetico simile a quello del Medio Oriente (petrolio in rialzo di circa il 70%) o da uno alimentare, conferma e quantifica. Per dare alle famiglie vulnerabili la stessa protezione, i sussidi sui prezzi costano fra 3 e 22 volte più dei trasferimenti mirati. I sussidi ai produttori sono i peggiori, perché parte del beneficio finisce all’estero attraverso prezzi più bassi delle esportazioni. E se tutti i paesi sussidiano nello stesso momento, la domanda non si riduce e il petrolio sale di circa 3 punti in più: lo sconto si mangia da solo.
C’è poi un altro problema: i sussidi, una volta introdotti, diventano difficilissimi da togliere. E il debito che li finanzia, ricorda il Fondo, alla lunga costa alle famiglie povere più di quanto abbiano guadagnato dai prezzi calmierati.
La ricetta, quindi, è nota da tempo: trasferimenti temporanei e mirati alle famiglie vulnerabili, usando i sistemi di protezione sociale esistenti, con una data di scadenza dichiarata in anticipo. Gli interventi generalizzati vanno riservati ai casi eccezionali, e solo se i conti pubblici lo permettono.
Eppure torniamo sempre lì: accise, tetti, sconti. Il motivo è semplice. Il trasferimento mirato lo vede solo chi lo riceve, lo sconto alla pompa lo vedono tutti, ogni giorno, sul display del distributore. È la misura più visibile e insieme la meno efficiente.
In pratica, lo “sconto” diventa il rimedio più caro. Lo paghiamo oggi alla pompa, con il debito che lo finanzia, e lo pagheremo domani con le tasse che serviranno a ripagarlo. Lo pagheranno soprattutto quelli che avrebbe dovuto proteggere e nel nome dei quali viene sponsorizzato.
E questa è la beffa, che si aggiunge al danno.
 Maurizio Sgroi
giornalista socioeconomico