

 Nei giorni scorsi la stampa economica internazionale ha fatto circolare una notizia, probabilmente ispirata da un box contenuto nell’ultimo Rapporto sulla stabilità finanziaria del Fmi, che sembrava fatta apposta per Halloween: in Asia sarebbe in corso un’autentica invasione di imprese zombie.
Che queste imprese esistano non è certo una novità. Finora, infatti, gli zombie sono stati guardati soprattutto come un freno alla produttività o come una delle ragioni dell’inflazione che non arrivava, ai tempi dei tassi a zero. Il box del Fmi (Corporate Zombies Are Thwarting Debt Deleveraging) le osserva invece da un’altra angolatura: quella del debito che non si riesce a ridurre.
I dati riguardano soprattutto dieci economie asiatiche, Cina compresa e per il resto del mondo ci sono solo poche indicazioni. Ma aiutano comunque a capire meglio il meccanismo, che non è un’esclusiva dell’Asia.
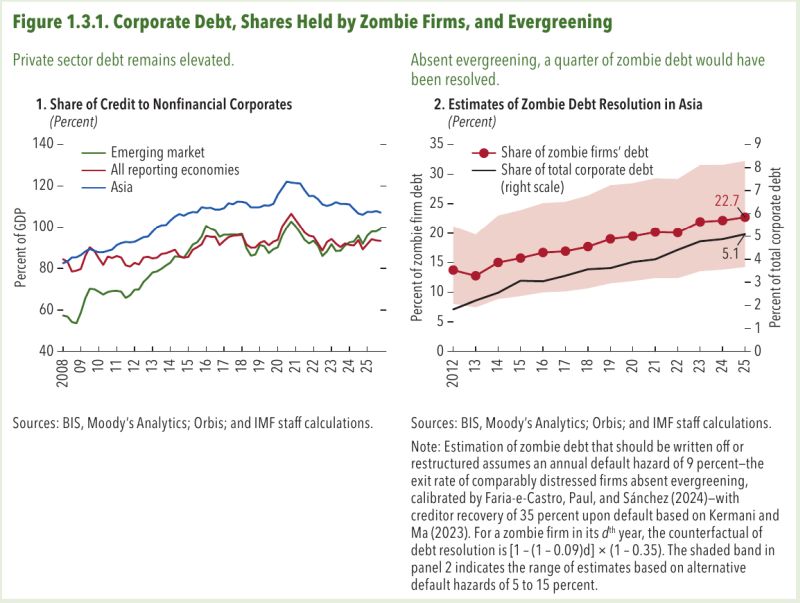
Il debito privato rimane elevato, in Asia più che altrove, anche se lì negli ultimi anni si è un po’ moderato. Alla fine del 2025, il credito alle imprese non finanziarie della regione valeva in media il 107 per cento del pil, a fronte del 99 per cento dei paesi emergenti e del 93 per cento della media globale. Nel 2007, alla vigilia della grande crisi, il dato globale era all’81 per cento.
Il problema, spiega il Fondo, è che una quota crescente di questo debito si concentra in imprese che non sono in grado di sostenerlo.
Il Fondo identifica come “zombie” le imprese i cui utili non hanno coperto la spesa per interessi per almeno tre anni consecutivi. In sostanza, aziende che vivono di credito per pagare il credito. Ne escono solo quando tornano a coprire gli interessi per tre anni di fila.
Ebbene, in queste dieci economie asiatiche le imprese zombie detengono il 21,4 per cento del debito corporate. Nel 2008, erano sotto il 10 per cento. La quota è più che raddoppiata.
Altrove il fenomeno è più contenuto, almeno nei numeri: in America Latina, in Europa e in Africa, nel 2024, era zombie in media un’impresa su otto. Ma queste imprese sono concentrate in un pugno di grandi debitori. Il problema non è quante sono, ma quanto pesano.
Come fanno queste aziende a restare in piedi? Fino a qualche anno fa la risposta più comune era il denaro a buon mercato. Con i tassi vicini allo zero anche un’impresa decotta riesce a rinnovare i debiti, e infatti la crescita degli zombie è stata spesso collegata alle politiche monetarie accomodanti degli anni Dieci di questo secolo.
Il Fondo sposta l’accento su un altro protagonista: le banche. Le imprese zombie, scrive, sono tenute in vita soprattutto dalla tolleranza delle banche (bank forbearance). Il meccanismo è semplice. Riconoscere una perdita su un prestito andato a male consuma capitale. Rinnovarlo, invece, rinvia la perdita e lascia intatti i coefficienti patrimoniali che la banca dichiara. In gergo si chiama “evergreening”: il prestito che non appassisce mai.
Non è difficile immaginare chi abbia più interesse a farlo. Sono le banche meno capitalizzate. Il box lo misura: nelle economie asiatiche le banche con un capitale di qualità primaria (Tier 1) sotto la mediana del proprio paese hanno il 16 per cento dei prestiti verso imprese zombie, contro il 12 per cento delle banche più solide. Quattro punti di differenza, ossia un’esposizione di un terzo più alta.
Il risultato è una specie di patto di sopravvivenza. La banca debole tiene in vita l’impresa debole, e l’impresa debole, restando formalmente in bonis, tiene in piedi il bilancio della banca. Il Fondo dice che la tolleranza delle banche “blocca” insieme debitori deboli e banche deboli. Nessuno dei due guarisce. Ma nessuno dei due, almeno sulla carta, muore. Ma di sicuro non sono aziende vitali.
Questa lettura aggiunge qualcosa a quella dei tassi bassi. Da qualche anno, i tassi sono più alti, eppure gli zombie asiatici detengono più di un quinto del debito corporate. Il box non misura l’effetto dei tassi, ma se la “pazienza” delle banche conta quanto il costo del denaro, il denaro più caro non basta a liberarsene.
C’è poi un secondo effetto, quello che dà il titolo al box. Rinviare le perdite e prolungare i prestiti fa crescere il debito complessivo. Per dare un’idea dell’ordine di grandezza, il Fondo ha immaginato cosa sarebbe successo se il debito degli zombie asiatici avesse avuto lo stesso destino di quello delle imprese in difficoltà prolungata che non godono di rinnovi: stesso tasso di insolvenza, stesso recupero dei crediti.
Il risultato è che, entro il 2025, quasi il 23 per cento di quel debito sarebbe stato cancellato o ristrutturato. È più del 5 per cento di tutto il debito corporate di queste economie (grafico in alto, a destra). Con ipotesi meno o più severe sul tasso di insolvenza il dato cambia, ma l’ordine di grandezza resta quello.
Detto in altro modo, una parte non trascurabile del debito delle imprese asiatiche esiste solo perché nessuno ha voluto prendere atto che non verrà ripagato. E il Fondo avverte che con ogni probabilità diventerà fonte di future debolezze per gli utili e i bilanci delle banche coinvolte.
Ecco perché si parla di deleveraging ostacolato. Per un sistema economico ridurre il debito significa anche lasciare che i crediti inesigibili vengano svalutati o cancellati, liberando capitale per chi sa usarlo meglio. Se questo processo si blocca, il debito resta lì. E con lui le risorse che immobilizza.
Il quadro somiglia a una malattia cronica curata con gli analgesici. E il meccanismo non ha nulla di specificamente asiatico. Banche che preferiscono rinnovare piuttosto che svalutare esistono ovunque ci sia poco capitale e poca voglia di vedere fallimenti. Il Giappone degli anni Novanta, con le sue banche zombie, ne resta il caso di scuola. E non c’è ragione di pensare che sia stato l’ultimo.
La “pazienza” delle banche, nel breve periodo, conviene ai banchieri, che non devono mostrare perdite e alle imprese “zombie”, che continuano a operare e, dulcis in fundo, ai governi, che si risparmiano fallimenti e disoccupati. Ma questo non vuol dire che nessuno paghi il conto. Al contrario: a soffrire sono le imprese sane, che si contendono un credito in parte sequestrato da chi non lo restituirà, e alla fine la crescita, che ne risulta zavorrata. Lo dicono anche al cinema che gli zombie “mangiano” i vivi.
 Maurizio Sgroi
giornalista socioeconomico